 galih-pratama
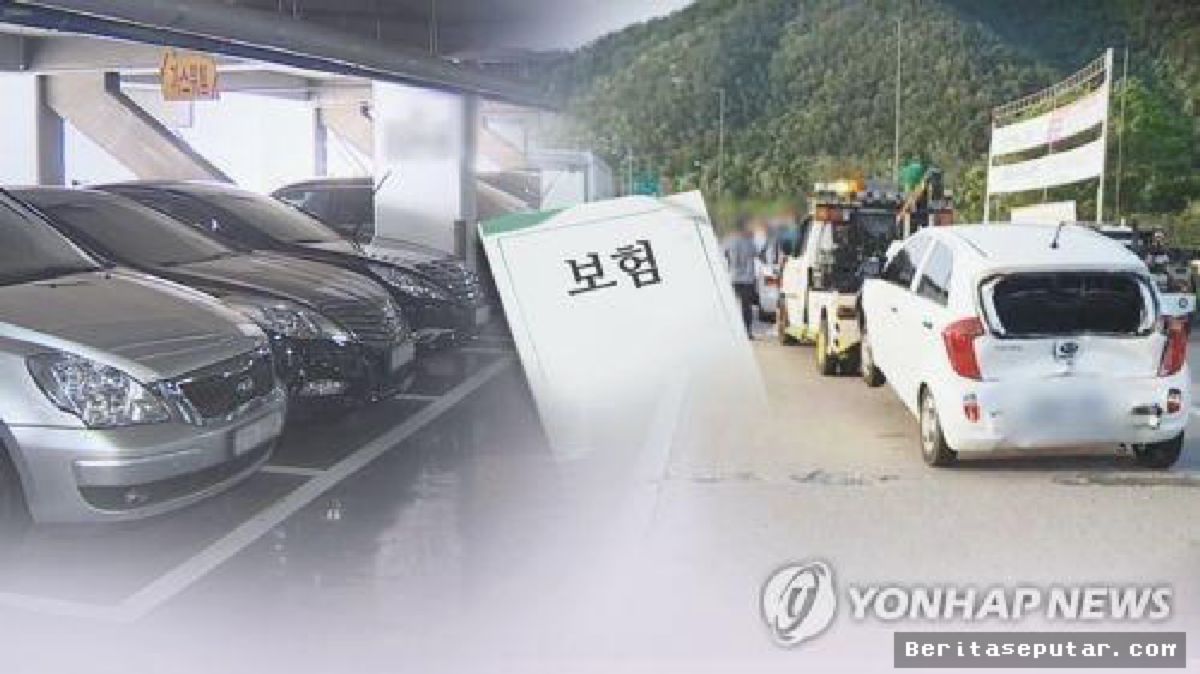
Kabar kurang sedap datang dari industri keuangan Korea Selatan. Untuk pertama kalinya dalam kurun waktu enam tahun terakhir, sektor asuransi kendaraan bermotor di Negeri Ginseng harus menelan pil pahit setelah mencatatkan kerugian operasional pada paruh pertama tahun ini. Tren positif yang sebelumnya dinikmati perusahaan asuransi non-jiwa kini resmi terhenti akibat kombinasi lonjakan klaim perbaikan dan kebijakan penurunan tarif premi.
Berdasarkan data terbaru dari otoritas pengawas keuangan setempat, lonjakan biaya perbaikan kendaraan dan tingginya biaya perawatan medis pascakecelakaan menjadi pemicu utama merosotnya profitabilitas. Situasi ini diperparah oleh tekanan inflasi yang mendongkrak harga suku cadang serta bertambahnya mobilitas masyarakat.
Tekanan Rasio Kerugian dan Pangkas Tarif
Dalam beberapa tahun terakhir, regulator dan publik Korea Selatan terus mendorong perusahaan asuransi untuk memangkas tarif premi tahunan seiring keuntungan berlimpah yang sempat diraup selama era pandemi. Namun, pemotongan premi beruntun tersebut kini berbalik menjadi bumerang ketika biaya operasional dan klaim melonjak tajam.
Rasio kerugian atau loss ratio—yakni perbandingan antara klaim yang dibayarkan terhadap premi yang dihimpun—merangkak naik melampaui batas titik impas (break-even point) yang umumnya berada di kisaran 80 persen. Ketika rasio ini menembus batas aman, lini bisnis asuransi dipastikan mengalami defisit teknis.
“Penurunan tarif premi secara berturut-turut yang dilakukan untuk meringankan beban masyarakat kini mulai menggerus margin keuntungan secara signifikan, terutama saat biaya riil perbaikan kendaraan naik akibat inflasi suku cadang,” ungkap perwakilan otoritas industri keuangan di Seoul.
Faktor Cuaca Ekstrem dan Mobilitas Tinggi
Selain faktor tarif, cuaca ekstrem sepanjang semester pertama juga memberikan kontribusi besar terhadap lonjakan klaim. Curah hujan tinggi serta banjir lokal yang melanda sejumlah wilayah metropolitan menyebabkan ribuan kendaraan terendam air dan mengalami kerusakan mesin total.
Berikut adalah sejumlah faktor kunci yang menekan kinerja lini asuransi mobil:
- Kenaikan Biaya Suku Cadang: Inflasi global mengerek harga komponen otomotif dan ongkos jasa bengkel secara drastis.
- Pemotongan Premi Bertahap: Kebijakan diskon premi kendaraan selama tiga tahun berturut-turut mempersempit ruang pendapatan perusahaan.
- Klaim Bencana Alam: Kasus mobil terendam banjir dan kecelakaan akibat cuaca buruk meningkat drastis dibanding periode yang sama tahun lalu.
Tantangan dan Prospek Kenaikan Premi
Kondisi defisit ini tentu menempatkan para pelaku industri besar—seperti Samsung Fire & Marine Insurance, Hyundai Marine & Fire Insurance, DB Insurance, dan KB Insurance—dalam posisi dilematis. Di satu sisi, mempertahankan tarif rendah penting demi daya saing dan kepuasan nasabah, namun di sisi lain, margin usaha mereka semakin terancam.
Banyak pengamat pasar memprediksi bahwa apabila tren kerugian ini berlanjut hingga akhir tahun, wacana penyesuaian kembali tarif premi asuransi mobil kemungkinan besar akan kembali bergulir ke meja perundingan regulator demi menjaga solvabilitas dan stabilitas industri keuangan nasional.
Faktor penyebab utama: - Lonjakan harga suku cadang dan jasa perbaikan akibat inflasi - Pemangkasan tarif premi berturut-turut selama beberapa tahun - Frekuensi klaim meningkat akibat cuaca ekstrem dan mobil terendam banjir Simak analisis lengkapnya di Beritaseputar.com!





Comments (0)