 kartika-dewi
Bayangkan Anda sedang menikmati secangkir kopi di akhir pekan, lalu tiba-tiba gawai Anda menggelegar dengan notifikasi berita utama: krisis ekonomi global resmi menghantam Indonesia. Seketika itu juga, pikiran langsung melayang pada lembaran uang kertas di dompet dan angka-angka di aplikasi perbankan Anda. Apa yang sebenarnya terjadi pada uang milik masyarakat ketika krisis benar-benar melanda negeri ini?
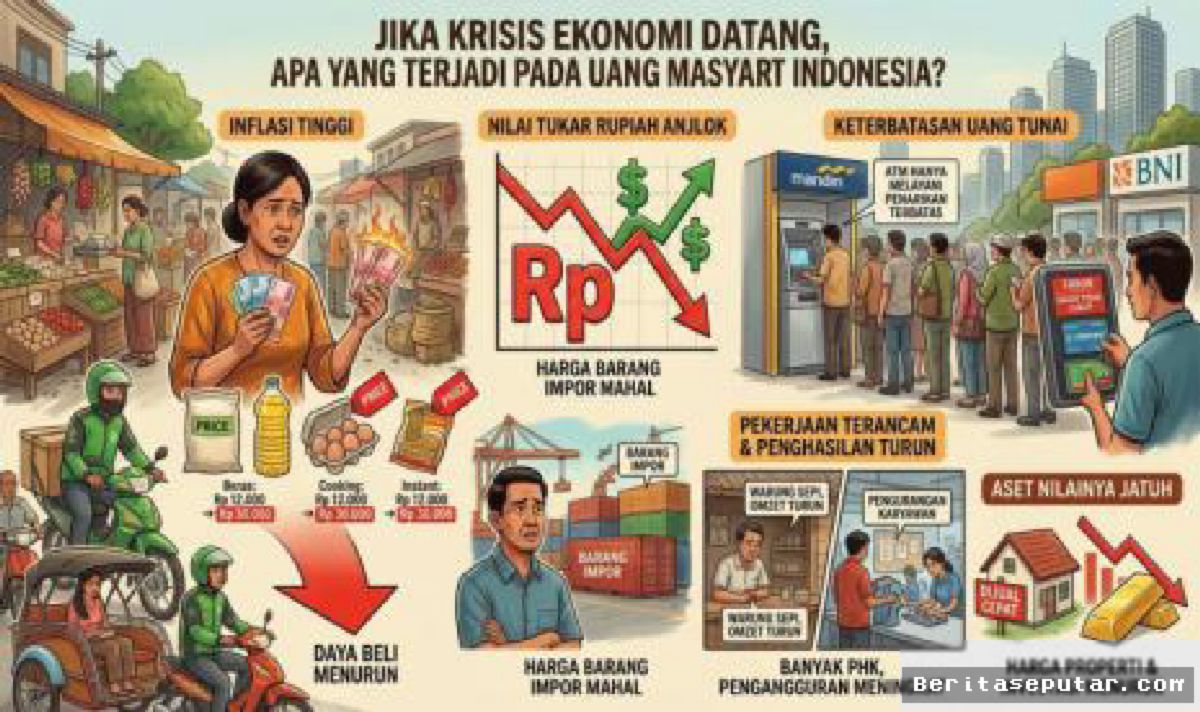
Bagi sebagian besar masyarakat Indonesia, istilah krisis ekonomi kerap kali terdengar seperti istilah akademis yang jauh dari kehidupan sehari-hari. Namun, ketika roda perekonomian mendadak melambat, dampaknya terasa sangat nyata di meja makan keluarga. Uang yang kita miliki tidak mendadak hilang atau terbakar, melainkan mengalami penurunan nilai riil secara drastis akibat lonjakan harga barang dan jasa yang tak terkendali.
Daya Beli Tergerus dan Ancaman Inflasi Gila-gilaan
Saat krisis ekonomi melanda, fenomena paling pertama yang merenggut kedamaian finansial masyarakat adalah penurunan daya beli. Lembaran uang Rp100.000 yang biasanya mampu membeli bahan makanan pokok untuk satu minggu, mendadak hanya cukup untuk bertahan dua hingga tiga hari saja. Hal ini terjadi karena tingkat inflasi membubung tinggi tanpa diimbangi dengan kenaikan pendapatan harian.
Jika menengok catatan sejarah krisis keuangan 1998, inflasi di Indonesia pernah meroket hingga 77,63 persen. Kondisi ekstrem tersebut membuktikan bahwa nominal simpanan Anda di buku tabungan boleh saja tetap sama, namun kemampuan uang tersebut untuk menukarkan barang merosot tajam hingga hilang nilainya.
| Kondisi Ekonomi | Nilai Tabungan Riil | Daya Beli Masyarakat | Pilihan Instrumen Simpanan |
|---|---|---|---|
| Normal | Stabil / Tumbuh Lambat | Tinggi dan Terjaga | Deposito, Saham, Reksa Dana |
| Krisis Ekonomi | Merosot Tajam (Tergerus Inflasi) | Anjlok Drastis | Emas, Cash/Kas, SBN (Surat Berharga Negara) |
Nasib Uang Simpanan di Bank dan Peran Penting LPS
Pertanyaan paling mendasar yang memicu kepanikan massal ketika krisis tiba adalah: "Apakah uang simpanan saya di bank masih bisa ditarik?" Ketakutan berlebihan ini sering kali memicu fenomena bank run, di mana masyarakat berbondong-bondong menarik uang tunai dari ATM dan kantor cabang bank secara bersamaan.
Padahal, sistem perbankan nasional saat ini jauh lebih kuat dibandingkan dekade lalu. Indonesia memiliki Lembaga Penjamin Simpanan (LPS) yang siap mengamankan uang nasabah hingga nilai maksimal Rp2 miliar per nasabah per bank. Keberadaan jaring pengaman ini dirancang khusus agar kepanikan tidak menghancurkan sistem keuangan nasional.
"Kunci utama keselamatan finansial saat krisis adalah ketenangan. Menarik seluruh tabungan di bank secara massal justru mempercepat keruntuhan sistem ekonomi. Yang harus dipikirkan masyarakat bukanlah menguras tabungan, melainkan memperkuat dana darurat yang likuid," ujar Budi Santoso, pengamat ekonomi independen dari Jakarta.
Pergeseran Aset dan Langkah Cerdas Membentengi Finansial
Di tengah ketidakpastian krisis, fungsi uang bergeser dari alat pemuas gaya hidup menjadi instrumen bertahan hidup. Pola konsumsi masyarakat akan berubah drastis secara alami; pengeluaran tersier seperti liburan, barang elektronik mewah, dan otomotif akan langsung dipangkas demi mengamankan kebutuhan pangan serta kesehatan.
Untuk mengamankan kekayaan agar tidak habis tergerus krisis, pergerakan dana masyarakat biasanya akan mengalir ke aset berisiko rendah (safe haven). Emas murni dan instrumen obligasi pemerintah menjadi pilihan utama karena dianggap paling tahan banting menghadapi gejolak pasar.
Para ahli keuangan menekankan pentingnya menyiapkan dana darurat minimal 6 hingga 12 kali pengeluaran bulanan sebelum krisis terjadi. Selain itu, melunasi utang berbunga tinggi adalah langkah krusial agar ekosistem keuangan keluarga tidak kolaps saat krisis benar-benar menerjang.
Penurunan daya beli hingga potensi inflasi tinggi mengancam nilai tabungan masyarakat saat krisis tiba. Namun, benarkah simpanan di bank aman? Simak ulasan lengkap peranan LPS dan tips menjaga stabilitas finansial keluarga di Beritaseputar.com!





Comments (0)