 salsa-bintari
Memiliki rumah impian tentu menjadi idaman setiap pasangan muda dan keluarga di Indonesia. Namun, ketika harga properti terus melonjak jauh melebihi kenaikan pendapatan bulanan, impian tersebut sering kali harus berbenturan dengan realita yang cukup pahit. Demi mengatasi masalah ketimpangan pemilikan rumah ini, wacana perpanjangan tenor Kredit Pemilikan Rumah (KPR) subsidi hingga 40 tahun belakangan hangat diperbincangkan. Langkah ini digadang-gadang dapat memperkecil angsuran bulanan agar lebih terjangkau bagi Masyarakat Berpenghasilan Rendah (MBR). Namun, apakah skema cicilan hingga empat dekade ini sungguh-sungguh menjadi jawaban yang bijak?
Lembaga pengkaji pemukiman dan perumahan, HUD Institute, justru melontarkan penilaian kritis terhadap rencana kebijakan tersebut. Menurut mereka, memperpanjang masa kredit hingga hampir setengah abad bukanlah solusi utama untuk memecahkan masalah backlog perumahan nasional. Alih-alih meringankan, tenor super panjang ini dinilai menyimpan risiko finansial jangka panjang yang berpotensi membebani MBR di masa depan.
Bukan Solusi, Malah Risiko Beban Seumur Hidup
Jika dicermati lebih dalam, mencicil rumah selama 40 tahun berarti seorang pekerja yang mengambil kredit di usia 25 tahun baru akan melunasinya saat menginjak usia 65 tahun. Padahal, usia tersebut merupakan masa pensiun di mana produktivitas dan pendapatan seseorang umumnya sudah menurun drastis. Angsuran bulanan yang terlihat ringan di permukaan sebenarnya menyembunyikan kenyataan bahwa total bunga yang harus dibayar debitur selama puluhan tahun akan membengkak sangat jauh.
"Kebutuhan dasar MBR adalah kepastian finansial dan keberlanjutan hidup di masa tua, bukan ikatan utang yang membendung kebebasan ekonomi mereka hingga usia senja," tegas pihak HUD Institute.
Alternatif Konkret: Bunga 3 Persen dan Subsidi Uang Muka
Daripada menjerat masyarakat bawah dengan masa utang yang terlampau panjang, HUD Institute menawarkan alternatif solusi yang dianggap jauh lebih berdampak langsung. Pemerintah didorong untuk lebih berfokus pada penurunan suku bunga KPR subsidi menjadi 3 persen serta memperbesar skema subsidi uang muka (Down Payment/DP).
Sebagai gambaran, saat ini suku bunga KPR Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) berada di angka 5 persen. Penurunan suku bunga hingga ke tingkat 3 persen diyakini mampu memangkas beban angsuran bulanan secara signifikan tanpa harus mengorbankan durasi tenor kredit.
| Skema Pembiayaan | Dampak Jangka Panjang | Tingkat Risiko Finansial MBR |
|---|---|---|
| Tenor KPR 40 Tahun | Beban akumulasi bunga sangat tinggi hingga masa pensiun | Tinggi (Berisiko gagal bayar di usia tua) |
| Bunga 3% + Subsidi DP | Cicilan bulanan tetap murah dengan masa tenor normal (15-20 tahun) | Rendah (Aset aman lebih cepat) |
Tantangan Sektor Perumahan dan Realita Backlog
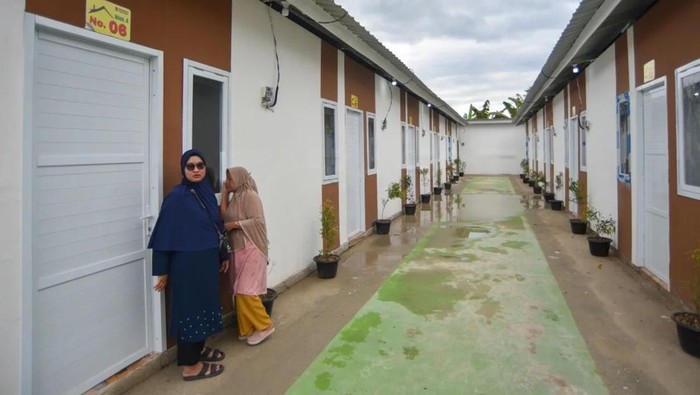
Indonesia saat ini masih dihadapkan pada angka backlog pemilikan rumah yang menembus lebih dari 12,7 juta unit. Banyak keluarga muda yang terpaksa mengontrak atau tinggal di hunian yang kurang layak karena tidak mampu menjangkau uang muka dan angsuran KPR komersial. Meski begitu, menangani masalah ini tidak bisa sekadar mengandalkan rekayasa durasi kredit.
Kebijakan pembiayaan rumah bersubsidi harus mempertimbangkan faktor daya beli riil, kepastian pekerjaan, serta kualitas bangunan perumahan itu sendiri. Menyodorkan skema kredit 40 tahun tanpa memangkas suku bunga pokok hanya akan menggeser beban keuangan masa kini ke masa depan. Pemerintah diharapkan mengevaluasi kembali wacana ini demi menciptakan ekosistem perumahan rakyat yang benar-benar memihak pada kesejahteraan berkelanjutan masyarakat berpenghasilan rendah.





Comments (0)